


Японское предупреждение: почему Токио обвалил мировые рынки
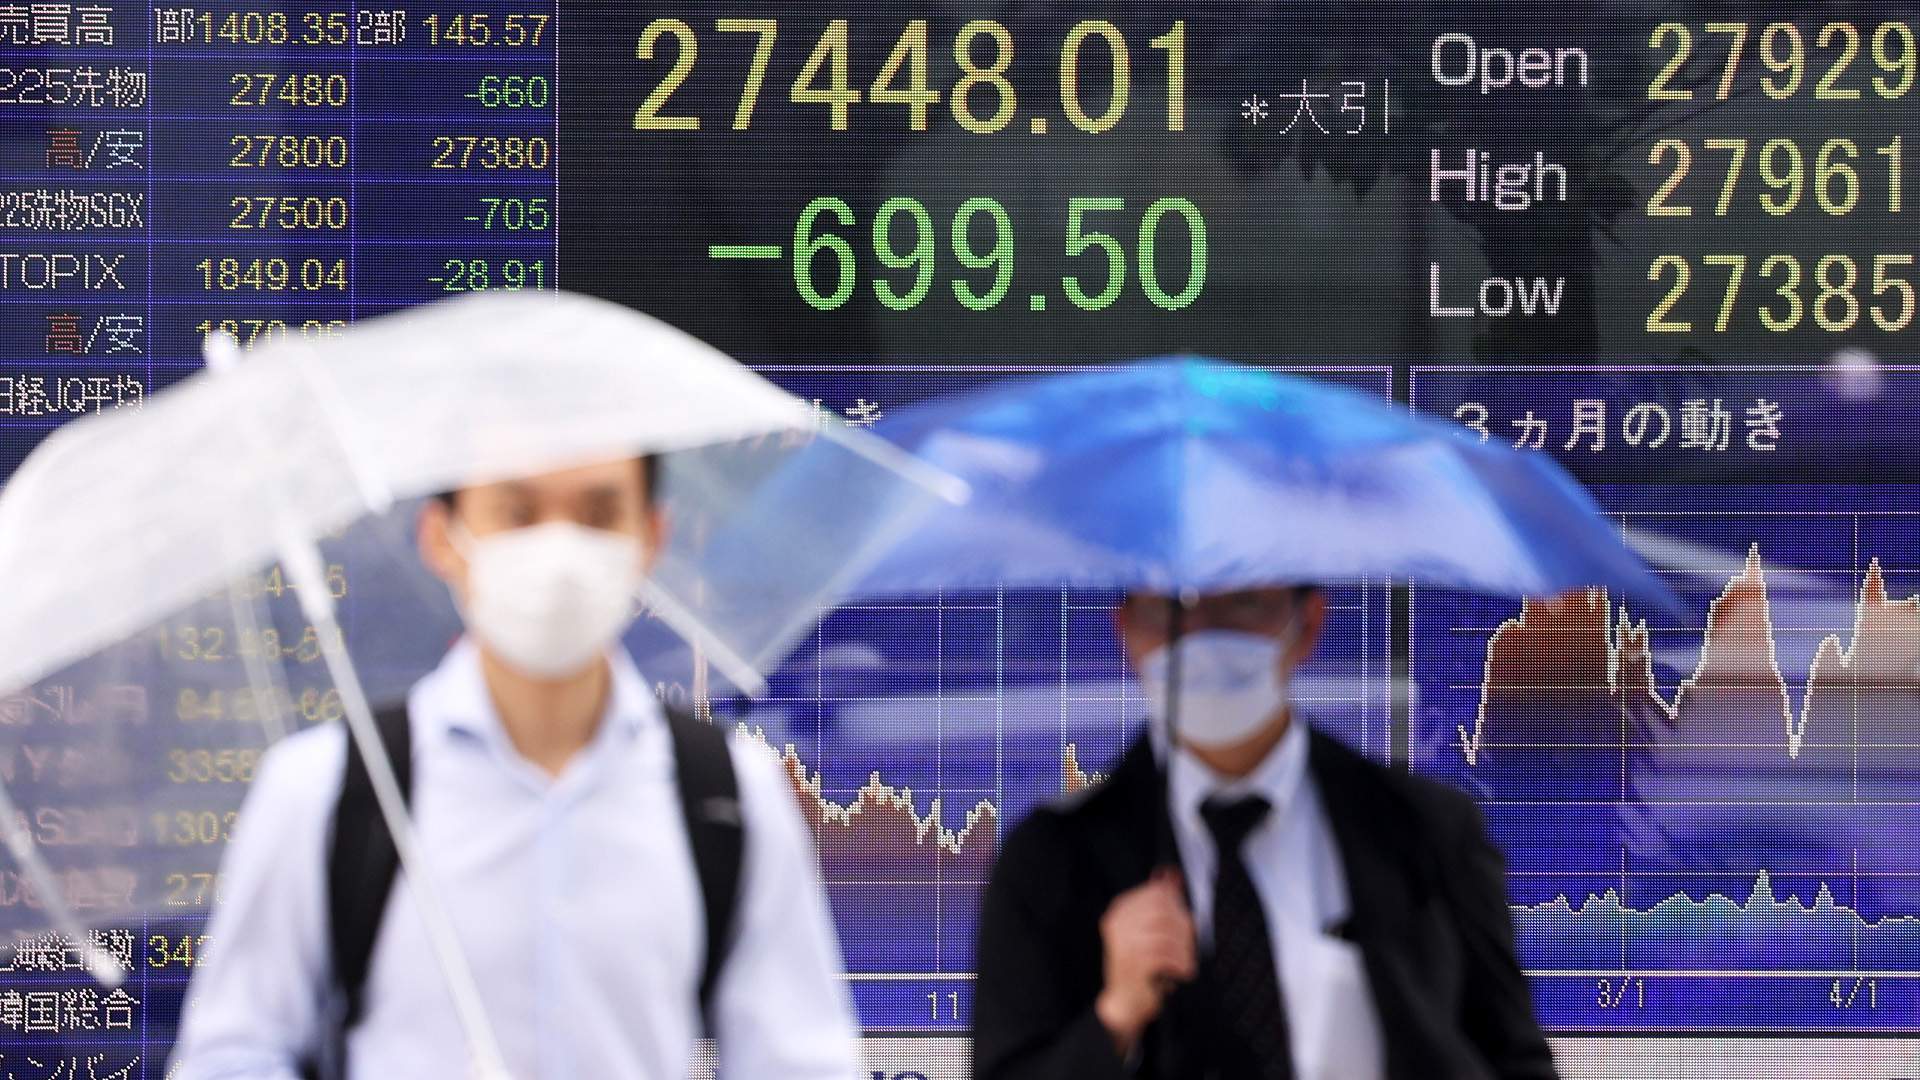
Банк Японии сотряс местный и глобальный фондовые рынки одним-единственным решением повысить лимит доходности по национальным облигациям. Событие оказалось настоящим «черным лебедем», способным вызвать панику по всему миру. Зачем японский ЦБ на это пошел и почему реакция рынков является грозным предупреждением для будущего — в материале «Известий».
Курс на стойкость
Утро 20 декабря на мировых рынках обещало быть заурядным, насколько это возможно для биржевой торговли в ситуации практически перманентного кризиса. Однако спокойная утренняя сессия в Восточной Азии была нарушена известиями с Японских островов. Центральный банк этой страны решил даже не повысить ставку, а увеличить допустимый максимальный лимит доходности 10-летних облигаций страны до 0,5% годовых. Этого оказалось достаточно, чтобы спровоцировать глобальную панику.

Японская монетарная политика всегда была особенной, отличающейся от той, которую проводили центробанки других ведущих экономик. Япония первой из всех столкнулась с проблемой долговременной стагнации после тяжелейшего кризиса на рынке недвижимости в начале 1990-х годов. И первой же придумала ответ на этот вызов: радикальное снижение базовой ставки Банка Японии и прототип «количественного смягчения», который был широко применен по всему миру по итогам кризиса 2008 года.
Нельзя сказать, что в полной мере эта политика сработала — темпы роста экономики с 1991 года по наше время были ничтожными (впрочем, в пересчете на душу населения японская статистика выглядит уже не столь плохо). Тем не менее дефляционного коллапса удалось избежать.
Обратной стороной такой политики было гигантское накопление госдолга, который в 2022 году составил 270% ВВП — больше, чем у какой-либо страны в мире. Львиная доля этих долгов — внутренняя, хотя и это чревато проблемами в будущем.
В 2016 году в данную политику были внесены коррективы. Конкретно был учрежден коридор для ставки по 10-летним облигациям. Он не должен был превышать 0,25%, а если такое происходило, то Банк Японии немедленно заходил на рынок с интервенциями.

Банк Японии
В какой-то момент показалось, что задача, которую политика выполняет (разогреть до приличных уровней инфляцию и вместе с ней экономический рост), начинает работать. Ее полезность стала очевидной в ситуации сменяющихся кризисов: сначала ударила пандемия, а вслед за ней инфляционная вспышка по всему миру и, наконец, новый цикл повышения ставок остальными крупными центробанками, начиная с ФРС США.

Оказалось, что у «контроля кривой доходности» есть свои побочные последствия. В условиях, когда ставки японских и иностранных облигаций стали сильно различаться, возникла угроза существованию рынка японских государственных облигаций в принципе.
Одновременно начала резко падать иена, которая в конце октября достигла минимума за 30 лет — 150 иен за доллар. Банк Японии ответил на это распродажей своих долларовых резервов, но, несмотря на их колоссальные запасы (Япония владеет $1,2 трлн), такие шаги могли дать только временный эффект, пока разность ставок оставалась солидной.
Цепная реакция
Утром 20 декабря администрация Банка Японии приняла решение слегка ослабить контроль кривой, повысив допустимую доходность для 10-летних бондов до 0,5%. Для сравнения ставка по аналогичным облигациям США — выше на 3 процентных пункта. Выяснилось, что даже такое небольшое изменение может спровоцировать весьма бурную реакцию.

Практически моментально инвесторы начали стремительную распродажу японских облигаций. Их реальный курс подскочил до 0,43% (максимум с 2015 года), а основные индексы национального фондового рынка рухнули на 3% (по итогам сессии — на 1,5%).

Вслед за японскими облигациями последовали американские трежерис и австралийские 10-летние обязательства, доходность которых взлетела на 6%. В конечном итоге паника дошла и до европейских рынков, где трейдеры начали распродавать немецкие бумаги, не говоря уже о менее надежных. В конечном итоге панические волны затронули даже российский фондовый рынок, где падение достигало 1,8%, но под конец сессии замедлилось до 0,5%.
Торговля фьючерсами на японские бонды вообще была приостановлена. С другой стороны, иена резко укрепилась: такого мощного рывка против доллара японская валюта не знала с 1995 года. В некоторой степени все эти движения были амортизированы оговоркой Банка Японии о том, что он увеличит лимиты по закупке национальных облигаций до 9 трлн иен. Без этого шага распродажа могла бы стать еще масштабнее.
Тревожные воды
На 21 декабря основные волны, разошедшиеся после неожиданного решения Банка Японии, уже схлынули. Тем не менее событие по-прежнему отбрасывает большую тень на будущее мировых финансовых рынков.

Первый вывод из него заключается в том, что Япония просто «проверяла воду», сделав крайне осторожный шаг. В действительности же намерения финансовых властей Токио достаточно прозрачны — они хотят постепенно повышать ставки и сокращать стимулирование экономики. Не в последнюю очередь потому, что это ставит Японию в заведомо невыгодное положение в текущих условиях.

Низкие ставки означают слабую иену. Если в прошлом низкий курс национальной валюты давал стране восходящего солнца довольно серьезное конкурентное преимущество, то сейчас, учитывая цены на критически важный для страны импорт (в первую очередь энергетический), плюсы становятся куда менее очевидными. А поскольку защищать иену путем продажи долларовых запасов до бесконечности невозможно, приходится повышать ставки.
Не исключено, что следующим ходом станет увеличение базовой ставки «овернайт» (то есть на сутки) ЦБ страны, сейчас находящейся в отрицательной зоне.
Всё это приводит ко второму выводу. Переполох в «стакане воды» произошел 20 декабря отнюдь не случайно. Дело в том, что Япония остается последней страной с низкими ставками в ситуации, когда все их повышают. Таким образом, она является единственным якорем, удерживающим глобальный финансовый рынок от неизвестности — точнее, реальности дорогих денег.
Как остальные участники рынка отреагируют на воцарение такой реальности, пока непонятно. Судя по панической реакции на очень аккуратный шаг Банка Японии, адаптация к нему будет крайне болезненной.
