«Плохие» долги пошли на убыль



Безнадежная просроченная задолженность по кредитам населению в IV квартале прошлого года снизилась до минимумов за последние несколько лет. Как следует из данных Национального бюро кредитных историй (НБКИ), в декабре банки впервые отметили переход к снижению количества «плохих» долгов. Примечательно, что это случилось вопреки падению реальных доходов граждан.
Завершившийся год ознаменовался разворотом тенденции на рынке розничного кредитования. Если в середине года ситуация с «плохими» долгами стабилизировалась, то в последние месяцы года она характеризовалась снижением просрочки практически по всем сегментам кредитования физлиц.
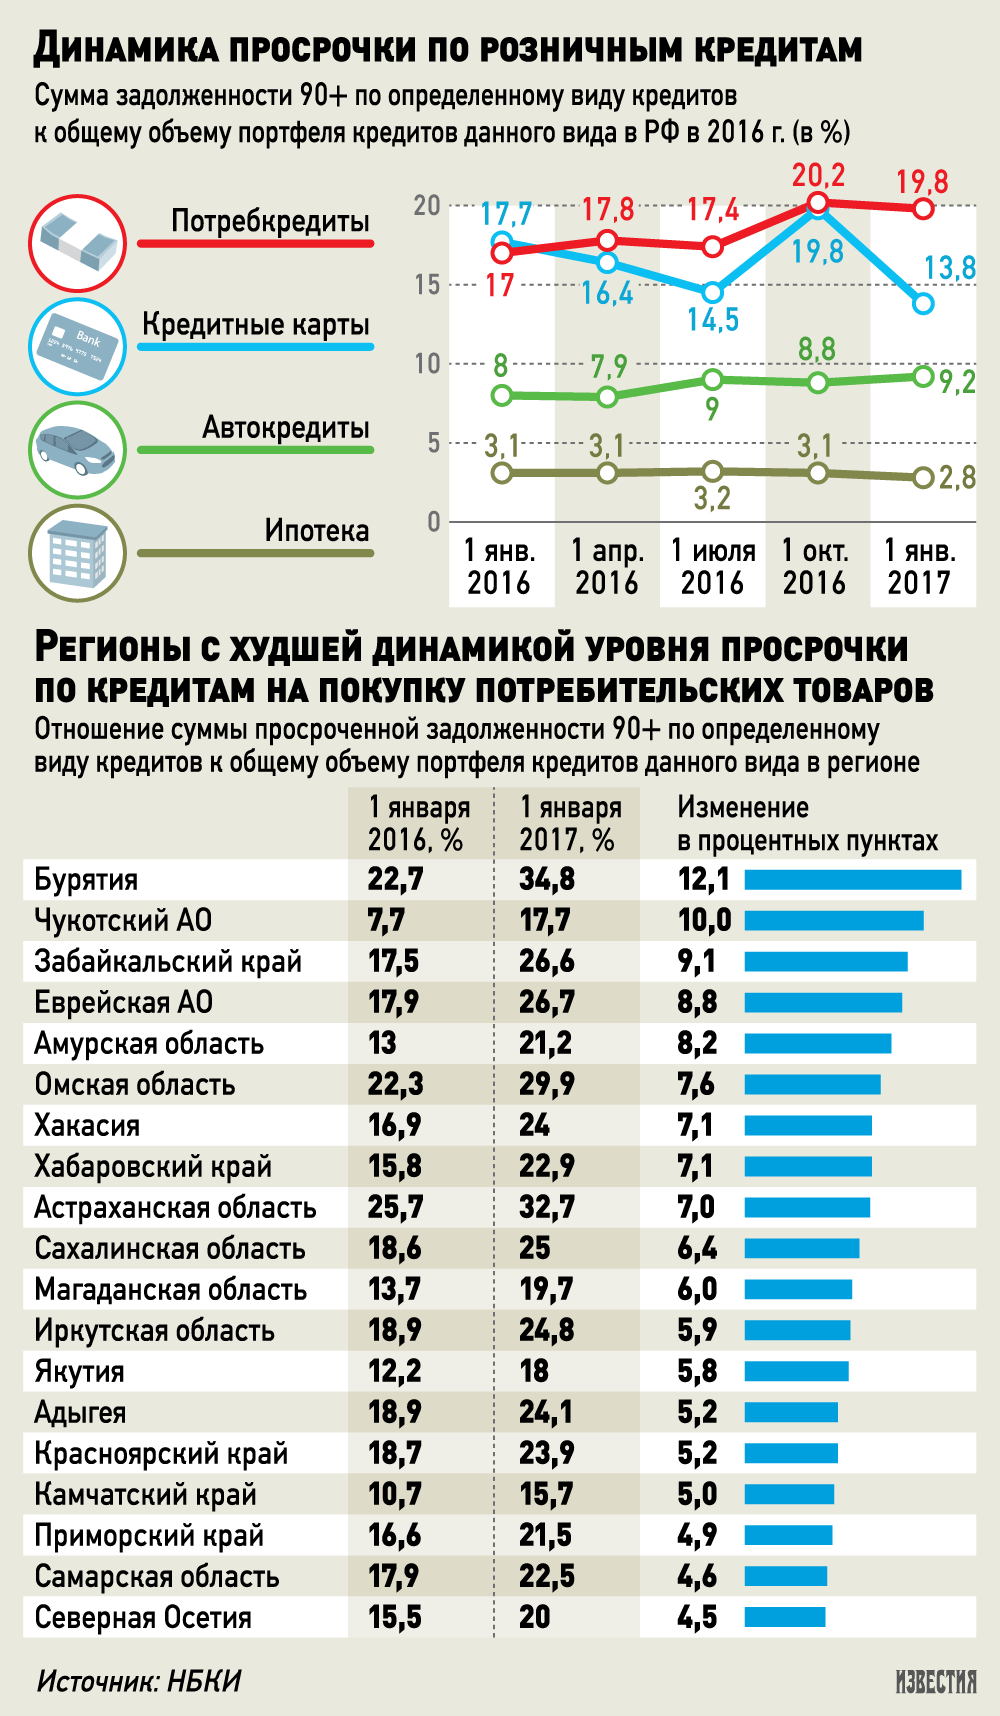
По данным НБКИ, к началу января доля невозвратных долгов по потребительским займам опустилась до 19,8% с 20,2% на начало октября. На 0,3 процентного пункта снизилась просрочка «90+» (платежи не вносятся свыше 90 дней) по ипотеке, а по кредитным картам она и вовсе сократилась до минимального за год уровня 13,8% с пика на конец III квартала в 19,8%.
— Снижение просрочки связано с тем, что с конца 2014 года кредитный рынок, по сути, живет в «новой реальности», — объясняет директор по маркетингу НБКИ Алексей Волков. — Банки стали тщательнее относиться к выбору заемщиков, серьезно поумерив свои аппетиты к риску. Поэтому качество выданных за последние два года кредитов значительно лучше, чем это было во времена кредитного «бума» прошлых лет.
По словам главного аналитика Промсвязьбанка Дмитрия Монастыршина, снижение доли просроченной задолженности по большинству видов розничных кредитов в IV квартале можно объяснить тем, что фактически произошла замена старых кредитов новыми.
— В период обострения кризиса крупные кредиты брали только качественные заемщики с хорошей платежной дисциплиной, уверенные в своей финансовой стабильности. Таким образом произошло замещение клиентов в портфелях банков, — объясняет директор департамента розничного кредитования Московского кредитного банка Александр Шорников.
Просрочка перешла к снижению вопреки падению реальных доходов населения. По данным Минэкономразвития, они снизились на 5,3% за январь–октябрь 2016 года.
Снижению просрочки способствовало также укрепление рубля. Например, в прошлом году многим валютным ипотечникам удалось решить с банками вопрос о рефинансировании и вернуться в график платежей, что снизило общий уровень дефолтных жилищных кредитов на рынке, отмечает Александр Шорников.
— На снижение доли просроченной задолженности по ипотечным кредитам также повлияли и активные выдачи в рамках госпрограммы субсидирования ставки, — напоминает он.
Большинство заемщиков, попавших в сложную финансовую ситуацию, предпочитают в первую очередь оплачивать ипотечные ссуды, а уже затем — кредитные карты и потребительские кредиты. Этим обусловлен рост «плохих» долгов по автокредитам. На этом рынке безнадежная просрочка прибавила 0,4 процентного пункта за III квартал, достигнув 9,2% к концу года.
— Рост просрочки «90+» по автокредитам в 2016 году вызван, во-первых, ухудшением финансового состояния населения в целом за год, а во-вторых, сокращением кредитования в этом сегменте. Это приводит к погашению качественных кредитов и увеличению доли необслуживаемой задолженности в портфеле, — рассуждает Дмитрий Монастыршин из Промсвязьбанка.
Ситуация с «плохими» долгами разнится от региона к региону. По данным НБКИ, лидерами по приросту просрочки оказались заемщики из Бурятии. Жители этого региона за год нарастили долю «плохих» долгов на 12,1 п.п. — до 34,8%. В тройку также вошли Чукотский автономный округ (плюс 10 п.п.) и Забайкальский край (плюс 9,1 п.п.).
— Необходимо посмотреть на дальнейшую динамику безнадежной просрочки, так как основные риски ухудшения ситуации сохраняются — это снижение реальных доходов населения. Если эта тенденция сохранится, вероятность возникновения дефолтов по всем розничным кредитным продуктам будет не только оставаться прежней, но и повышаться, — предупреждает Алексей Волков из НБКИ.
Надежды на восстановление рынка есть, оптимистичен генеральный директор микрофинансовой организации «Мани Фанни» Александр Шустов.
— До прошлого года рынок рос колоссальными темпами, но тут важно понимать, что это оказывало непосредственное влияние на качество клиентской базы и создавало, по сути, бомбу замедленного действия, — отметил эксперт.